Wareneingänge mit Einkaufspreis
Der Wareneingangsbeleg speichert Lieferant, Menge und Preis; der neue Preis wird zum Einkaufspreis des Artikels.
Der Wareneingang legt Menge und Einkaufspreis fest, Verkauf und Retouren ändern den Bestand, Ausgänge, Verluste und Inventur hinterlassen eine klare Spur im Lagerbuch.
Der Wareneingang legt Menge und Einkaufspreis fest. Verkauf und Retoure ändern den Artikelbestand. Ausgänge, Verluste und Inventuren bleiben im Lagerbuch, sodass jede Differenz zu einer Bewegung zurückverfolgt werden kann.
Wareneingänge, Verkäufe und Retouren aktualisieren den Artikelbestand. Ausgabe- und Verlustbelege dokumentieren die Gründe weiterer Bestandsänderungen.
Der Wareneingangsbeleg enthält Positionen, Mengen, Einkaufspreise und Lieferantendaten.
Verkäufe und Retouren werden als Bestandsänderungen erfasst.
Jede Bewegung außerhalb des Verkaufs hat einen Beleg und einen Grund.
Die Inventur vergleicht tatsächliche Mengen mit dem geführten Bestand.
Analysieren Sie Bestände mit Verlauf und Ursachen der Änderungen. Separate Übersichten zu Mindestbeständen, Verlusten und Inventurdifferenzen unterstützen Einkaufsplanung und Kostenkontrolle.
Der Wareneingangsbeleg speichert Lieferant, Menge und Preis; der neue Preis wird zum Einkaufspreis des Artikels.
Wareneingang, interner Verbrauch und Warenausgang haben eigene Belege und Bewegungsrichtungen.
Den Schwellenwert legen Sie am Artikel fest; das Dashboard trennt Bestände unter dem Minimum aus.
Ablauf, Beschädigung, Fehler oder Fehlmenge werden mit ihrem Wert getrennt erfasst.
Eingänge, Verbrauch und Verluste lassen sich mengen- und wertmäßig für einen Zeitraum vergleichen.
Der Barcode-Scan identifiziert den Artikel; die erfasste Menge wird im Inventurbeleg gespeichert.
Die Übersicht zeigt Lagerwert, Eingänge, Verbrauch, Verluste und Positionen unter Mindestbestand. Von dort führen die Bereiche zu Beständen, Belegen, Verlusten, Inventur, Rezepturen und Berichten.
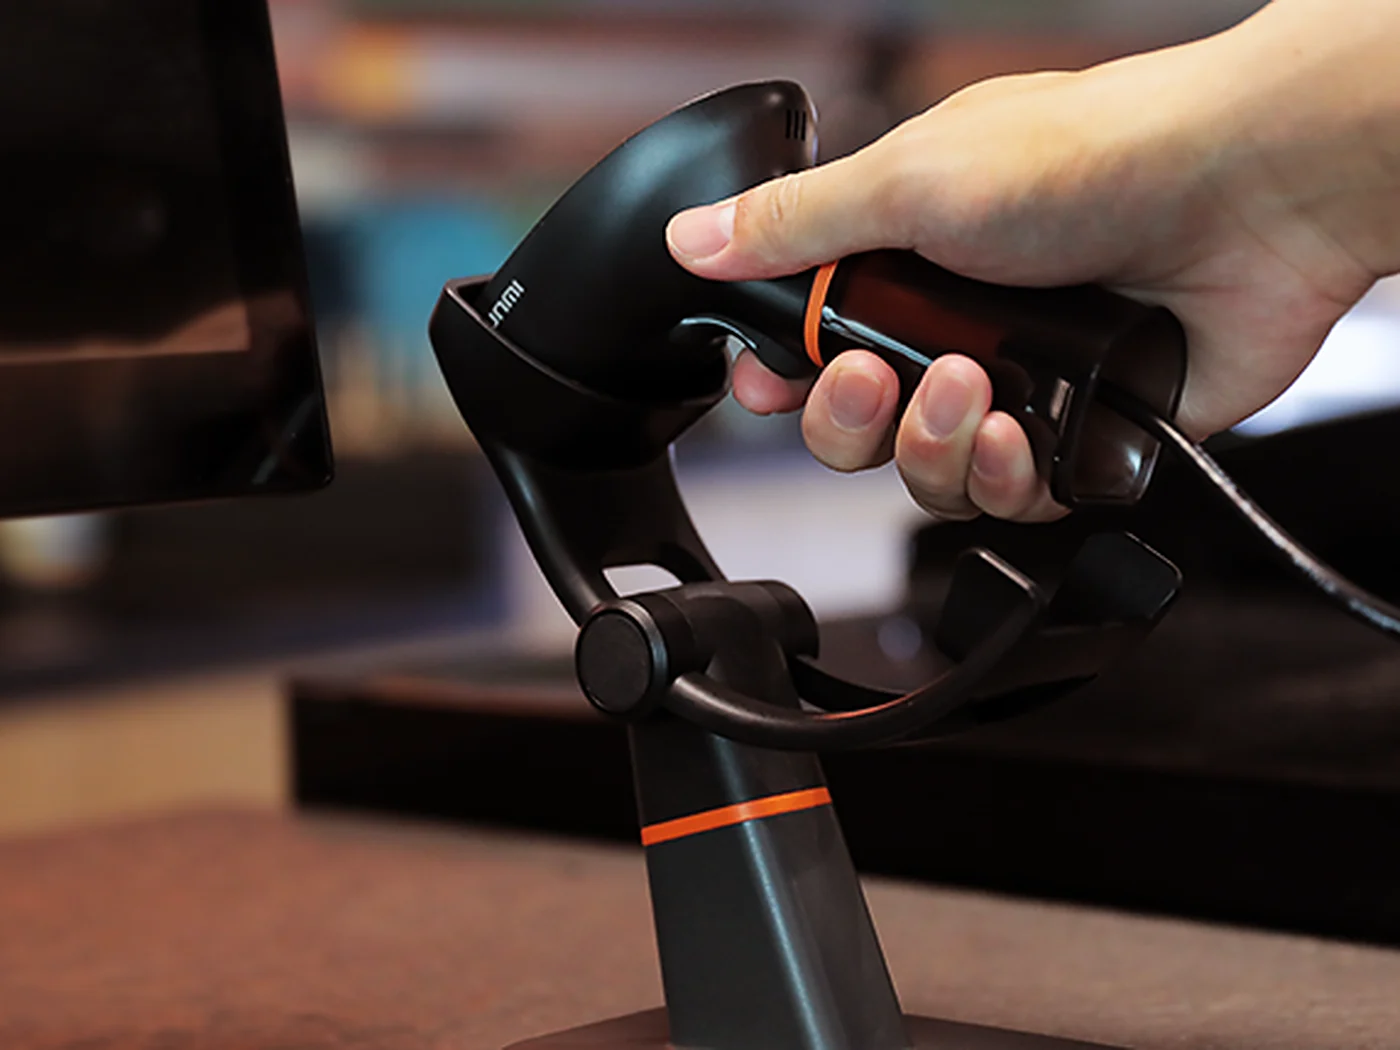
Das Team arbeitet mit Artikelcodes und Lieferbelegen; der Inhaber sieht Bestand, Wert und den Grund jeder Bestandsänderung.
Wir gehen von Wareneingang und Einkaufspreis über Verkauf oder Rezeptur bis zu Inventur, Verlust und Wertbericht.